
Bolsa internacional · Guía práctica
Cómo calcular el rendimiento corriente de un bono sin confundirlo con el cupón
Una cuenta con dos precios permite ver qué cambia cuando el pago anual permanece fijo.
El cupón de un bono de tipo fijo se calcula sobre su nominal. El rendimiento corriente compara el pago anual de intereses con el precio de mercado. Investor.gov define esta segunda medida mediante ese cociente. Si el precio cambia, la proporción puede cambiar aunque el pago anual sea el mismo.
Ejemplo ficticio. Un bono de nominal 1.000 dólares paga 50 dólares anuales. Su cupón es el 5 % del nominal. Si el precio de mercado es 950 dólares, el rendimiento corriente es 50 dividido entre 950, aproximadamente el 5,26 %.
Si el mismo bono pasa a cotizar a 1.050 dólares, los 50 dólares anuales equivalen a cerca del 4,76 % de ese precio. En el ejemplo, el pago anual permanece fijo. El movimiento del cociente procede del cambio de precio usado como denominador.
Para comparar dos fichas, comprueba si presentan la tasa de cupón, el rendimiento corriente o el rendimiento a vencimiento. Este último considera los pagos y el precio de adquisición en relación con el vencimiento. Un bono adquirido por encima del nominal incluye una diferencia entre lo pagado y el principal que se espera recuperar.
Reproduce la cuenta en dos columnas, con el pago anual y el precio sobre el que divides. Anota la fecha de la cotización. Si buscas el resultado completo de una compra, revisa también los flujos hasta el vencimiento y los costes aplicables.
Comprobación práctica
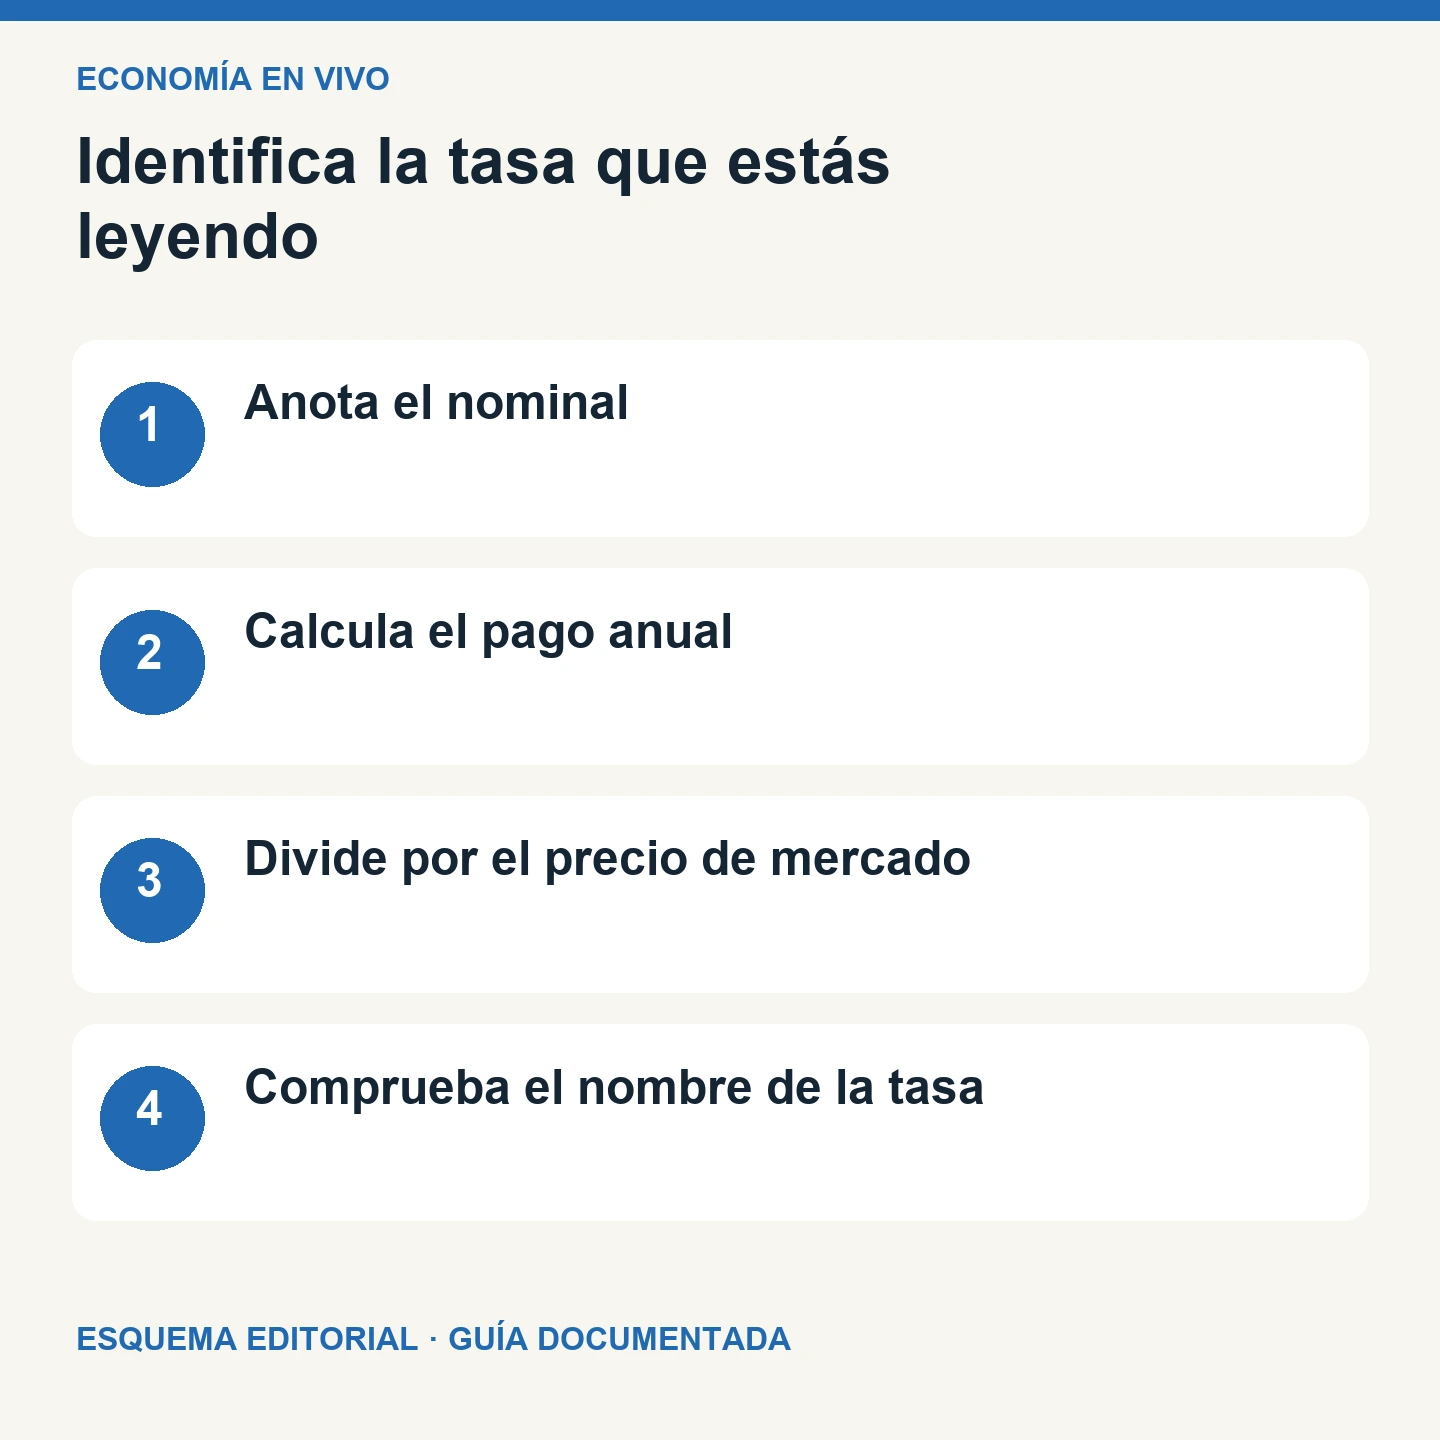
- Anota el nominal
- Calcula el pago anual
- Divide por el precio de mercado
- Comprueba el nombre de la tasa